
Wat we aan het begin van de zomer vreesden, kwam uiteindelijk terecht. In plaats van te verbeteren, is de geopolitieke situatie opnieuw verslechterd, waardoor de prijzen van grondstoffen en de financiële omstandigheden steeds meer gewicht krijgen, en daarmee ook de economische activiteit. Coface voerde vervolgens 3 landafbouws en 4 upgrades uit, en bracht 20 wijzigingen aan in sectorbeoordelingen (12 downgrades en 8 upgrades).
Belangrijkste cijfers
- 0,5 procentpunt: geschatte kosten van het conflict in het Midden-Oosten op de wereldwijde groei in 2026 en 2027
- $100 per vat: olieprijsdrempel overschreden in september
- 2,6%: Coface-groeiprognose voor 2027 (2,5% in 2026)
De wereldeconomie werd meegesleurd door infaltiedruk
De geopolitieke situatie verslechterde aanzienlijk gedurende de zomer. Hernieuwde vijandelijkheden tussen Iran en de VS en de verdubbeling van het conflict tussen Oekraïne en Rusland hebben de toeleveringsketens ernstig onder druk gezet en geleid tot een scherpe stijging van de grondstofprijzen. Hoewel de olie-export die de Golf via de Straat van Hormuz doorvaart aanzienlijk is toegenomen en de handelsstromen zijn omgeleid, zijn de koolwaterstofprijzen voor olie met meer dan 50% en bijna 100% voor aardgas gestegen. De metaalprijzen blijven hoog, terwijl de prijzen van landbouwgrondstoffen aanzienlijk zijn gestegen na stakingen op Zwarte Zeehaven-terminals en hittegolven in Europa deze zomer (+40% jaar-op-jaar voor tarwe).
Deze ontwikkelingen wakkerden de zorgen over een nieuwe inflatiegolf nieuw leven in, waardoor centrale banken de beleidsrente verhoogden. De Federal Reserve reageerde door actie te ondernemen en evenaarde de ECB door de rente met 25 basispunten (bps) te verhogen en droeg daarmee bij aan een strakkere wereldwijde financiële situatie. Sinds het dieptepunt dat medio januari werd bereikt, is de Amerikaanse dollar effectief meer dan 6% gestegen, terwijl de langetermijnrente sinds eind februari in de meeste grote valutagebieden met meer dan 100 basispunten is gestegen.
Voorlopig is de veerkracht van de wereldeconomie stevig aanwezig, met name ondersteund door AI-gerelateerde investeringen en de bijbehorende vermogenseffecten. Toch blijven de risico's zich ophopen. Tegen deze achtergrond behouden we onze prognose voor een zwakkere economische activiteit dit jaar (+2,5%, na +2,8% in 2025), vóór de stabilisatie volgend jaar (+2,6%).
Landen- en sectorrisico's: 3 downgrades in het Midden-Oosten en druk op de agri‑foodsector
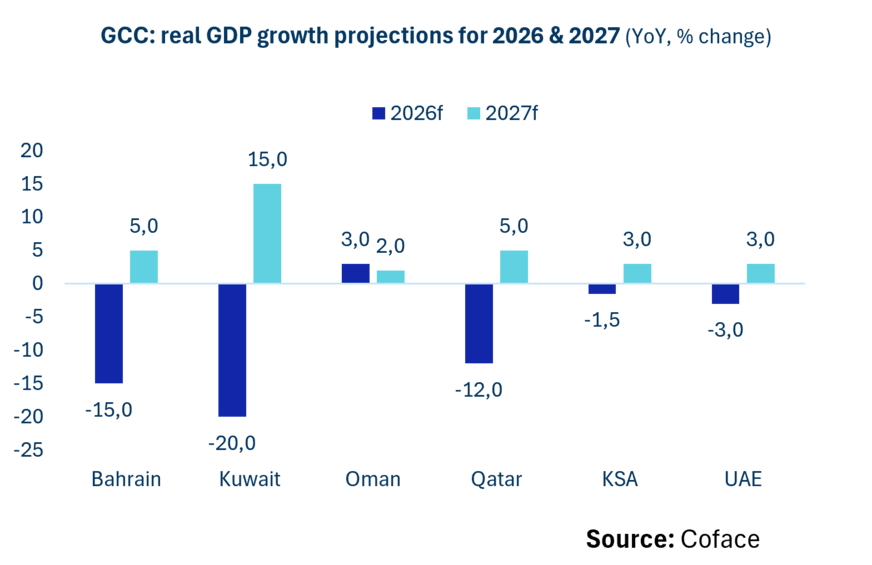
In het Midden-Oosten wordt verwacht dat de economische activiteit in 2026 zal krimpen tussen de landen van de Golfcoöperatieraad. Saoedi-Arabië (A3 → A4) is blootgesteld aan aanvallen op zijn energie-infrastructuur en de meeste exportroutes, terwijl de Verenigde Arabische Emiraten (A2 → A3) en Qatar (A3 → A4) kwetsbaar zijn vanwege hun afhankelijkheid van de Straat van Hormuz.
De agri-voedingssector is in zes landen gedegradeerd. In Europa (Frankrijk, Oostenrijk en Polen) heeft deze stap vooral te maken met de extreme weersomstandigheden die in de zomer van 2026 werden ervaren. In de Verenigde Arabische Emiraten en Saoedi-Arabië komt de kwetsbaarheid meer voort uit hun sterke afhankelijkheid van voedselimport dan uit binnenlandse productieproblemen. In Argentinië kampt de sector nog steeds met een uitdagende financiële omgeving, gekenmerkt door verschillende faillissementen van landbouwbedrijven, hogere kosten en krappere marges.
Een wereldeconomie met meerdere snelheden
- In de VS blijft de economie veerkrachtig dankzij huishoudelijke consumptie, AI-gerelateerde investeringen en een arbeidsmarkt die dicht bij volledige werkgelegenheid ligt (4% werkloosheidspercentage).
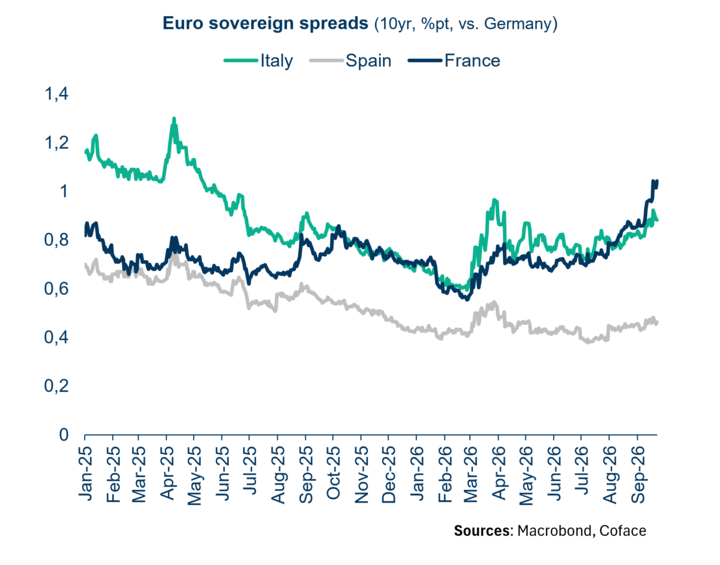
- Europa presteert iets beter dan verwacht, ondersteund door de veerkracht van de Duitse en Spaanse economieën ondanks zorgen over de houdbaarheid van de Franse overheidsfinanciën.
- In Azië is het momentum gemengd. Vietnam (+8,4%) en India (+7,5%) blijven profiteren van infrastructuuruitgaven en AI-gerelateerde technologieën, terwijl de binnenlandse vraag in China afneemt en verschillende economieën in de regio (Thailand en de Filipijnen) worden belast door stijgende energiekosten.
- In Afrika en Latijns-Amerika blijft het grootste risico de aanhoudend hoge inflatie zijn, gedreven door stijgende landbouw- en energieprijzen, vooral als gevolg van het El Niño-effect.
Het langdurige conflict in het Midden-Oosten blaast het risico op een nieuwe wereldwijde inflatieshock nieuw leven in.
Stijgende energie-, grondstoffen- en transportkosten dwingen centrale banken om restrictief monetair beleid te handhaven, wat het klimaat steeds uitdagender maakt voor de meest kwetsbare overheden en bedrijven.
Jean-Christophe Caffet, Hoofdeconoom bij Coface


