
De suikerprijzen zijn sinds het begin van het jaar met bijna 25% gestegen. De rally weerspiegelt strengere wereldwijde leveringsomstandigheden, veroorzaakt door El Niño, stijgende ethanolproductie en exportbeperkingen.
Wereldwijde aanvoer onder druk, prijzen in een aanhoudende opwaartse trend
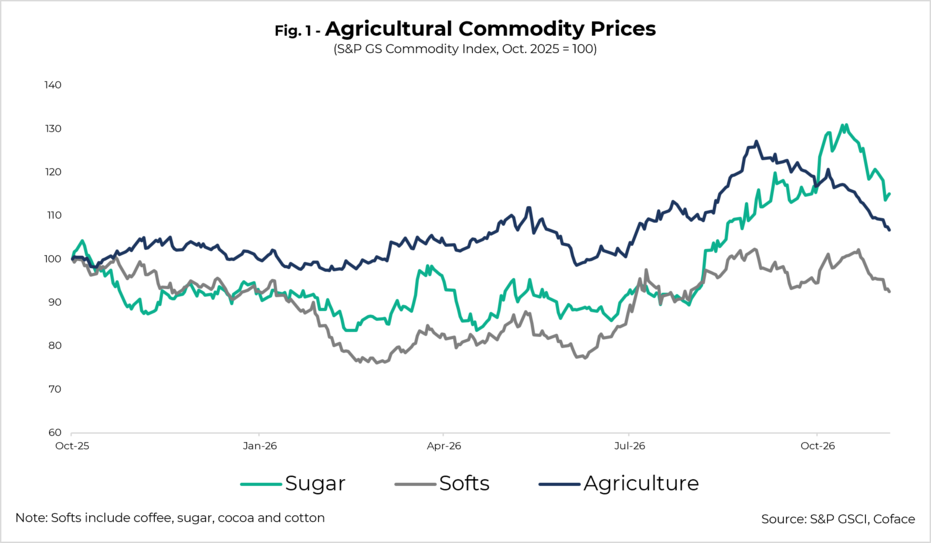
Hoewel de meeste landbouwmarkten sinds het begin van het nieuwe marketingjaar het water hebben getrapt, zijn de suikerprijzen blijven stijgen. Hoewel de S&P GSCI Agriculture Index1 sinds begin september met 16% is gedaald, is de suikerspecifieke index in dezelfde periode toch met 1% gestegen (Figuur 1). Sinds het begin van het jaar is de referentieprijs2 voor ruwe suiker met ongeveer 25% gestegen, en overschreed het medio oktober meer dan US$450 per ton – het hoogste niveau in bijna twee jaar.
Data voor grafiek in .xlsx formaat
Tegen de achtergrond van stabiele vraag worden prijsbewegingen nu grotendeels bepaald door de aanbodomstandigheden. Drie factoren voeden deze opwaartse druk op de prijzen:
- Ongunstige weersomstandigheden in verband met El Niño,
- De boom in biobrandstoffen gedreven door stijgende olieprijzen,
- En exportbeperkingen.
De Internationale Suikerorganisatie3 voorspelt nu een wereldwijd tekort van 0,2 miljoen ton (Mt) voor het marketingjaar 2026/2027 (oktober–september), nadat het voorgaande marketingjaar een overschot van 1,1 Mt heeft geregistreerd. Dit vooruitzicht weerspiegelt de verwachte daling van de productie in de meeste grote producerende regio's, die meer dan de helft van de wereldwijde productie uitmaken. Toch wijzen verschillende factoren erop dat dit tekort groter kan zijn dan verwacht, waardoor de prijsdruk in de komende maanden opwaarts blijft.
El Niño eist zijn tol van de belangrijkste suikerrietproducenten
In Brazilië, 's werelds grootste producent (goed voor 23,5% van de wereldproductie), verstoren de zware regenval in september en begin oktober in de regio Centraal-Zuid (die meer dan 90% van de binnenlandse productie uitmaakt) de laatste fasen van de oogst en het vermalen van suikerriet. De uitzonderlijke regenval heeft de toegang tot de plantages vertraagd en het riet verzadigd met water, waardoor het suikergehalte daalt. Daardoor daalde van het begin van het seizoen in maart tot eind september het volume gemalen suikerriet met 2,9% op jaarbasis tot 510 Mt.
In India, 's werelds op één na grootste producent (16%), eindigde de zuidwestmoesson – die essentieel is voor de suikerrietgroei tussen juni en september – met een landelijk tekort van 12,6%, wat de gewasgroei en verwachte opbrengsten belemmerde.
Dezelfde trend is zichtbaar in Thailand, de vijfde grootste producent ter wereld (6%) maar de op één na grootste exporteur na Brazilië, dat naar verwachting ook een daling van 17% in de suikerproductie zal zien in 2026/2027, tot minder dan 10 Mt. Deze ontwikkelingen zijn direct verbonden met de uitzonderlijke intensiteit van de huidige El Niño-gebeurtenis, die naar verwachting de productie zal blijven belasten tot minstens het eerste kwartaal van 2027.
Bovendien hebben de recordhittegolven van deze zomer in de Europese Unie, de op twee na grootste producent ter wereld (8%), de suikerbietenoogst ernstig beïnvloed, onafhankelijk van El Niño, waarbij de suikerproductie naar verwachting met 20% zal dalen voor het marketingjaar 2026/27 tot 13,5 Mt.
De opkomst van ethanol vermindert structureel de wereldwijde suikervoorraad
Om hun afhankelijkheid van diesel- en benzine-import te verminderen, hebben Brazilië en India de afgelopen jaren herhaaldelijk hun verplichte ethanolmengpercentages in brandstoffen verhoogd. In juli verhoogde Brazilië zijn mandaat van 30% naar 32% tot januari 2027, terwijl India zijn 20%-doel – vastgesteld in 2018 voor 2030 – eerder dan gepland heeft behaald, tegen 2025. Elke toename van de mengsnelheid leidt tot een grotere herverdeling van suikerriet naar de productie van ethanol. De stijging van de olieprijzen sinds het begin van de oorlog in Iran, gecombineerd met de trage suikerprijzen in de eerste helft van het jaar, heeft de omleiding van suikerriet naar ethanolproductie verder aangemoedigd.
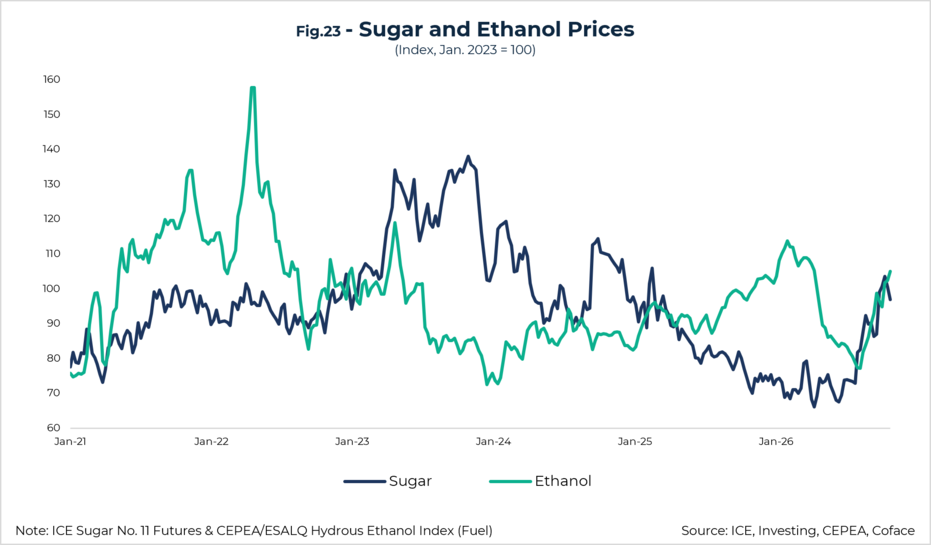
In Zuid-Centraal Brazilië daalde het aandeel suikerriet dat aan suikerproductie werd toegewezen onder de 47% in de eerste vijf maanden van het seizoen 2026/2027 (april–maart), vergeleken met bijna 53% een jaar eerder. Ondanks de recente stijging van de suikerprijzen, die de relatieve aantrekkelijkheid van de suikerproductie heeft verbeterd (Figuur 2), zullen de aanpassingen van Braziliaanse producenten waarschijnlijk niet voldoende zijn om het opgehoopte tekort volledig te compenseren. Halverwege oktober was de suikerproductie op gelijke basis met 14,6% lager dan het voorgaande seizoen, terwijl de ethanolproductie met 4,3% steeg.
Data voor grafiek in .xlsx formaat
De sluiting van de Indiase markt verergert de spanningen op de wereldmarkt
India, tot 2023 de op één na grootste exporteur ter wereld, heeft sindsdien geleidelijk zijn suikerexport verminderd voordat hij deze in mei 2026 vrijwel volledig verbood om zijn binnenlandse markt te beschermen. Tegelijkertijd heeft het land een tariefquotum geopend dat de import van 1 Mt ruwe suiker tot 31 oktober toestaat. De autoriteiten zijn zelfs zo ver gegaan dat ze het gebruik van suikerriet voor de productie van ethanol vanaf 1 november verbieden. Dit zou moeten helpen om de verwachte suikervoorraad voor consumptie op 28 Mt in 2026/2027 te houden, op hetzelfde niveau als het voorgaande marketingjaar, aangezien van de 31 Mt geproduceerde suiker 3 Mt bestemd waren voor ethanolproductie. Het beleid van India vergroot daarmee de afhankelijkheid van de wereldmarkt van Brazilië, dat al 55% van de export uitmaakt, en daardoor de kwetsbaarheid voor een lokale productieschok.


